
Orçamento do Estado 2019: O que muda para as empresas e investidores em Cabo Verde

O Orçamento do Estado para 2019, aprovado pela Lei n.º 44/IX/2018, de 31 de dezembro, introduz um conjunto de medidas com impacto direto na atividade empresarial, no investimento e na conformidade fiscal. Mais do que uma peça contabilística do Estado, este diploma é um instrumento de política económica que afeta decisões de gestão, estruturação de capital e planeamento fiscal.
Na INOVE, olhamos para a empresa como um sistema. Por isso, analisamos o Orçamento não como uma lista de imposições, mas como um conjunto de variáveis que influenciam a estratégia, as finanças, a conformidade e o investimento. Neste artigo, destacamos os aspetos essenciais que empresários, gestores e investidores devem conhecer.
1. IRPC mantém-se em 22% e regime simplificado para micro e pequenas empresas
A taxa geral do Imposto sobre o Rendimento das Pessoas Coletivas (IRPC) mantém-se em 22% para os sujeitos passivos enquadrados no regime de contabilidade organizada. Para as micro e pequenas empresas, continua em vigor o regime simplificado, com regras específicas de determinação da matéria coletável.
O que significa para a sua empresa: se está no regime simplificado, deve confirmar se cumpre os requisitos e se o enquadramento continua a ser o mais vantajoso. O período mínimo de permanência no regime de contabilidade organizada é de cinco anos, mas há exceções para empresas que iniciem atividade ou que beneficiem de programas específicos.
2. CIN: incentivos fiscais para a internacionalização
O Centro Internacional de Negócios (CIN) mantém um regime fiscal atrativo para entidades licenciadas, com taxas reduzidas de IRPC:
- 5% para entidades com 10 ou mais trabalhadores dependentes;
- 3,5% para entidades com 20 ou mais trabalhadores;
- 2,5% para entidades com 50 ou mais trabalhadores.
No Centro Internacional de Prestação de Serviços, o mínimo é de quatro postos de trabalho, com taxa de 2,5%. Estes benefícios vigoram até 2030 e exigem contabilidade organizada e divulgação pública da entidade e dos postos de trabalho criados.
O que significa para a sua empresa: se opera ou pretende operar no CIN, o planeamento dos recursos humanos e da estrutura societária é decisivo para maximizar o benefício fiscal. A INOVE apoia na avaliação da elegibilidade e na articulação com a Administração Fiscal.
3. Start Up Jovem e incentivos ao empreendedorismo
As empresas que exerçam atividade económica elegível no âmbito do programa Start Up Jovem beneficiam de:
- Taxa de 5% de IRPC nos primeiros cinco anos de atividade;
- Taxa de 2,5% para projetos de tecnologias da informação e comunicação (TIC) e I&D;
- Isenção de direitos aduaneiros, ICE e IVA na importação de um veículo de transporte de mercadorias;
- Isenção de direitos na importação de matérias-primas e produtos acabados;
- Redução de 50% dos emolumentos notariais e de registo.
Além disso, as empresas com direção efetiva fora dos concelhos da Praia, São Vicente, Sal e Boa Vista beneficiam de uma dedução de 50% à coleta do IRPC.
O que significa para a sua empresa: se está a iniciar um negócio ou a estruturar um projeto de inovação, estes incentivos podem reduzir significativamente o custo fiscal e o investimento inicial. O enquadramento correto é essencial para não perder benefícios.
4. Benefícios fiscais ao investimento e financiamento bonificado
O Orçamento prevê um conjunto de incentivos ao investimento, incluindo:
- Crédito fiscal ao investimento entre 30% e 50% dos investimentos relevantes, conforme a área de atividade;
- Isenção de IUP para imóveis destinados a projetos de investimento;
- Isenção de Imposto de Selo em operações de financiamento;
- Isenção de direitos aduaneiros na importação de bens ligados ao projeto;
- Bonificação de 50% dos juros para créditos destinados à microprodução de energias renováveis;
- Dotação de 132.000.000$00 para bonificação de taxas de juros em linhas de crédito para micro, pequenas, médias e grandes empresas.
O que significa para a sua empresa: o investimento pode ser financiado com custos mais baixos e benefícios fiscais relevantes. A correta estruturação do projeto e o cumprimento dos pressupostos legais são determinantes para aceder a estes apoios.
5. Garantias do Estado e financiamento do investimento
O limite para a concessão de aval e outras garantias do Estado é fixado em 11.551.500.000$00, repartido entre operações do setor público e do setor privado. Além disso, o Governo fica autorizado a aumentar o endividamento interno líquido em 4.368.692.000$00 e a contratar novos empréstimos externos.
O que significa para a sua empresa: se está a estruturar um projeto de investimento que exija garantias públicas ou financiamento de longo prazo, é importante conhecer os limites e as condições de acesso. A INOVE acompanha a preparação de candidaturas e a negociação com instituições financeiras.
6. Obrigações fiscais e calendário
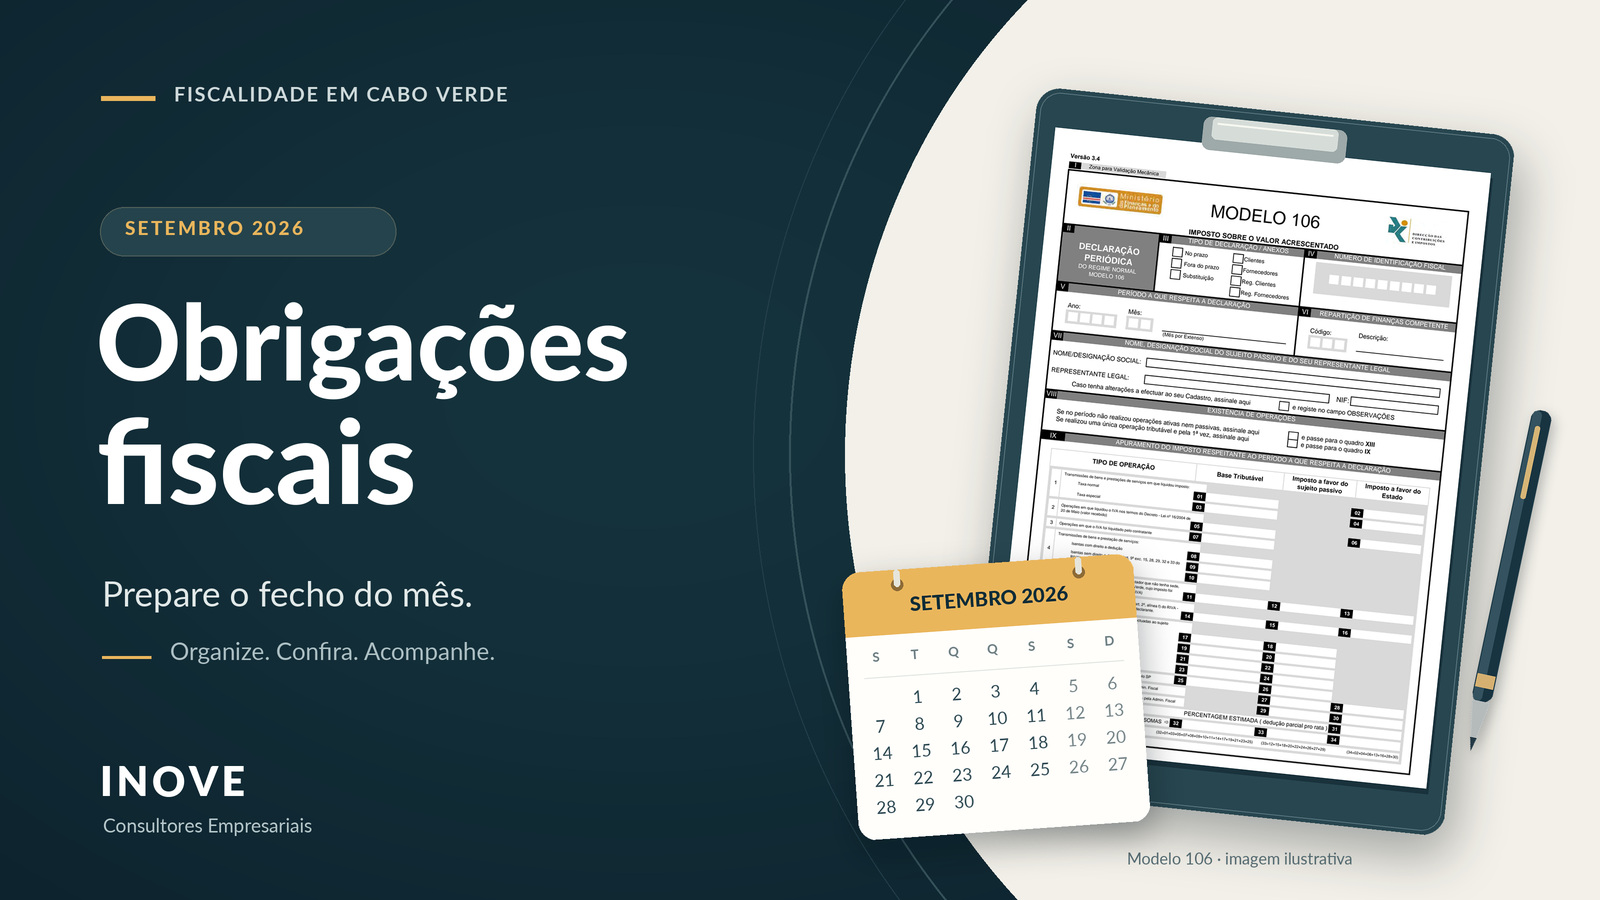
O Orçamento mantém em vigor o Documento Único de Cobrança (DUC) como prova de pagamento de receitas estatais. As obrigações declarativas, como o Modelo 106, o SAFT-CV e a faturação eletrónica, continuam a ser exigidas. O calendário fiscal deve ser cumprido rigorosamente para evitar contraordenações.
O que significa para a sua empresa: a conformidade fiscal não é apenas uma obrigação legal, é um fator de competitividade. Empresas com processos organizados e sistemas de informação adequados reduzem riscos e ganham eficiência.
Conclusão: a empresa como sistema
O Orçamento do Estado 2019 não é apenas um documento do Estado. É um sinal económico que influencia decisões de investimento, estrutura de capital, gestão de pessoas e conformidade fiscal. Para as empresas e investidores, a leitura integrada deste diploma é uma vantagem competitiva.
Na INOVE, ajudamos a transformar esta informação em decisão. Através de consultoria em gestão, fiscalidade, financiamento e tecnologia, apoiamos empresas e investidores a interpretar o Orçamento, a estruturar projetos e a melhorar a performance.
Quer saber como o Orçamento 2019 impacta o seu negócio? Contacte a equipa INOVE.
Este artigo foi elaborado com base na Lei n.º 44/IX/2018, de 31 de dezembro. A informação apresentada não dispensa a consulta da legislação em vigor nem aconselhamento profissional especializado.
Ligação permanente