Nova Autoridade Tributária e Aduaneira: o que muda para as empresas em Cabo Verde?

A criação da Autoridade Tributária e Aduaneira de Cabo Verde altera o modelo institucional da administração fiscal e aduaneira. Para as empresas, a questão mais importante não é apenas a mudança de entidade: é perceber como fiscalidade, contabilidade, documentação, sistemas de informação e controlo interno devem funcionar de forma cada vez mais integrada.
O Decreto-Lei n.º 34/2025, de 4 de novembro, criou a Autoridade Tributária e Aduaneira de Cabo Verde, I.P. (ATCV) e aprovou os respetivos Estatutos.
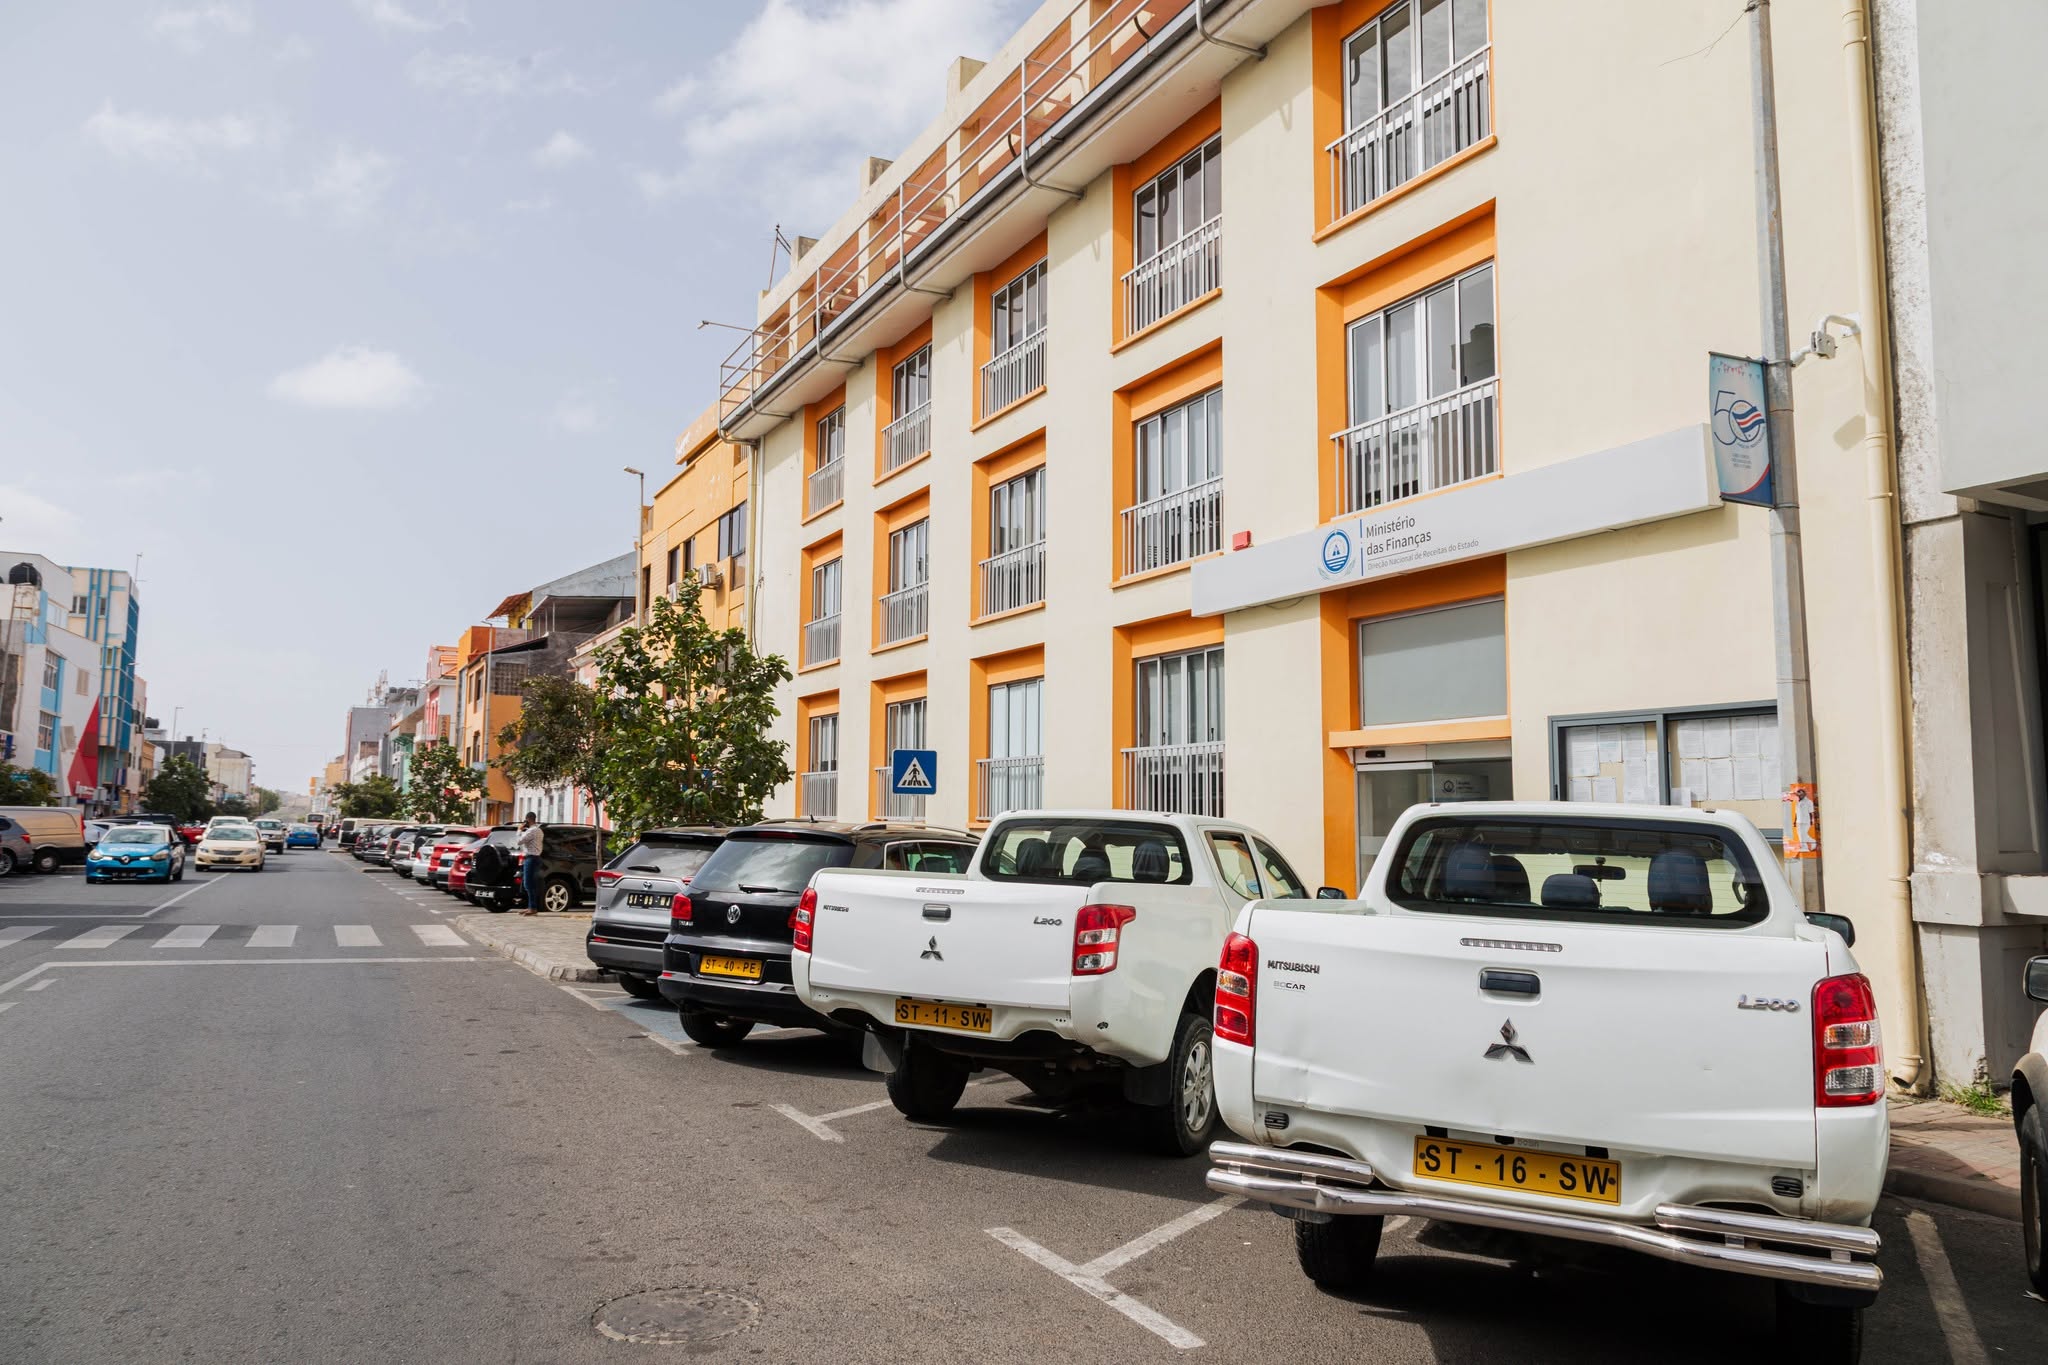
A nova entidade sucede à Direção Nacional de Receitas do Estado (DNRE) e assume a administração dos impostos, direitos aduaneiros, demais tributos e receitas que lhe sejam atribuídos, bem como o exercício da autoridade tributária e aduaneira.
Para as empresas, esta mudança deve ser lida sobretudo a partir de uma pergunta prática:
a organização da empresa está preparada para produzir informação financeira, contabilística, fiscal e operacional coerente, documentada e facilmente verificável?
Uma mudança institucional com continuidade para o contribuinte
A ATCV é constituída como Instituto Público, integrado na Administração Indireta do Estado, com personalidade jurídica e autonomia administrativa, financeira e patrimonial.
Ao mesmo tempo, a DNRE é extinta e a ATCV sucede-lhe nas suas atribuições, contratos, procedimentos e processos em curso.
Existe, portanto, continuidade institucional. A criação da nova Autoridade não significa que os processos anteriormente existentes desapareçam ou sejam reiniciados.
O diploma prevê igualmente um período de instalação de um ano, durante o qual devem ser progressivamente transferidas infraestruturas e recursos e implementada a nova estrutura orgânica.
Para as empresas, esta fase de transição justifica atenção aos procedimentos, canais de relacionamento e regulamentação que forem sendo operacionalizados no âmbito da nova Autoridade.
A conformidade começa na qualidade da informação
A ATCV recebe competências amplas em matéria de liquidação e cobrança de tributos, inspeção tributária e aduaneira, controlo de mercadorias, justiça tributária, combate à fraude e evasão e acompanhamento da aplicação das leis fiscais.
Isto não deve ser interpretado apenas como uma questão de fiscalização.
Para uma empresa, conformidade começa muito antes de uma eventual inspeção. Começa na forma como cada operação é registada e documentada.
Uma venda, uma compra, uma importação ou um pagamento pode gerar efeitos simultaneamente:
- na faturação;
- na contabilidade;
- no inventário;
- na tesouraria;
- nas obrigações fiscais;
- e, em determinadas operações, nos procedimentos aduaneiros.
Quando estas áreas funcionam isoladamente, aumenta a probabilidade de existirem diferenças entre aquilo que foi faturado, contabilizado, recebido, declarado ou registado em stock.
A questão central deixa então de ser apenas “a declaração foi entregue?” e passa a incluir outra:
“a informação que suporta essa declaração é consistente com o resto da empresa?”
Contabilidade, fiscalidade e gestão não devem funcionar como silos
Uma empresa pode cumprir formalmente os seus prazos fiscais e continuar exposta a riscos resultantes de processos internos frágeis.
Reconciliações bancárias atrasadas, documentos em falta, classificações contabilísticas incorretas, diferenças de inventário ou informação mantida em ficheiros paralelos podem gerar retrabalho e tornar mais difícil justificar uma operação posteriormente.
Por isso, a preparação para uma administração tributária mais integrada passa também por melhorar a própria organização interna.
Alguns controlos básicos assumem particular importância:
- reconciliar regularmente bancos, contabilidade e tesouraria;
- assegurar coerência entre faturação e registos contabilísticos;
- manter inventários atualizados e justificáveis;
- organizar documentos de suporte;
- definir responsabilidades internas pelo cumprimento fiscal;
- acompanhar notificações, processos e obrigações pendentes.
A conformidade é, neste sentido, também um problema de gestão.
A tecnologia ganha um papel estrutural
Um dos aspetos mais relevantes do novo modelo é o peso atribuído às tecnologias e aos sistemas de informação.
Os Estatutos determinam que a área de tecnologias e sistemas de informação funcione segundo um modelo matricial e atribuem ao Conselho Diretivo responsabilidades específicas pela conceção, desenvolvimento, implementação, segurança e manutenção dos sistemas e bases de dados da Autoridade.
Esta opção é particularmente relevante para as empresas porque acompanha uma transformação mais ampla: a informação fiscal e contabilística está cada vez menos separada da infraestrutura tecnológica utilizada para gerir o negócio.
Um sistema de gestão não serve apenas para emitir documentos.
Quando corretamente implementado, pode ligar:
vendas → faturação → clientes → stocks → compras → fornecedores → tesouraria → contabilidade → reporte.
É esta integração que permite reduzir introduções repetidas de dados, limitar erros, melhorar reconciliações e produzir informação mais fiável.
Por isso, fiscalidade e transformação digital não devem ser tratadas como dois projetos independentes.
Um processo fiscal é tão robusto quanto os dados e processos que o alimentam.
Benefícios fiscais exigem também controlo
Entre as atribuições da ATCV encontra-se igualmente a atribuição, nos termos da lei, e o acompanhamento da execução dos benefícios fiscais, incluindo o controlo da correspondente receita cessante.
Para empresas e investidores que beneficiem de incentivos fiscais, isto reforça uma regra de boa gestão: um benefício não deve ser tratado apenas no momento em que é obtido.
É importante conhecer e documentar:
- qual o benefício aplicável;
- o respetivo fundamento legal;
- as condições de acesso;
- o período de aplicação;
- as obrigações associadas;
- e a documentação que comprova o cumprimento dessas condições.
Os incentivos devem, por isso, fazer parte do sistema de controlo do investimento e da empresa.
Uma relação com o contribuinte que também deve evoluir
Os Estatutos da ATCV não estabelecem apenas competências de cobrança e fiscalização.
A Autoridade tem igualmente como atribuição promover uma relação entre o Estado e o contribuinte baseada na legalidade, equidade, boa-fé e confiança.
O modelo inclui ainda um Conselho Consultivo com participação de representantes da Ordem Profissional dos Contabilistas e Auditores Certificados de Cabo Verde e das Câmaras de Comércio, que pode pronunciar-se sobre matérias fiscais e aduaneiras e receber reclamações ou queixas dos contribuintes relacionadas com a organização e funcionamento da Autoridade.
Está também prevista a criação de um sítio oficial próprio na Internet.
A eficácia destes mecanismos dependerá da sua concretização prática, mas o enquadramento reconhece que uma administração tributária moderna não se limita a cobrar: também precisa de disponibilizar informação, canais de relacionamento e serviços adequados aos contribuintes.
O que deve uma empresa rever?
A criação da ATCV é uma boa oportunidade para cada empresa avaliar o estado dos seus próprios processos.
Vale a pena responder, de forma objetiva, a algumas perguntas:
A faturação está corretamente integrada com a contabilidade?
Os saldos bancários e contabilísticos são reconciliados regularmente?
Os inventários refletem os movimentos reais de mercadorias?
Existe documentação organizada para justificar operações relevantes?
Os benefícios fiscais utilizados estão identificados e acompanhados?
A informação necessária para cumprir as obrigações fiscais depende excessivamente de folhas de cálculo e tratamentos manuais?
Existem responsabilidades claras para contabilidade, fiscalidade, tesouraria e sistemas de informação?
Quanto mais respostas negativas existirem, maior será a necessidade de rever processos.
Da conformidade à gestão integrada
A criação da Autoridade Tributária e Aduaneira deve ser entendida num contexto empresarial mais amplo.
Fiscalidade, contabilidade, tesouraria, inventário, documentação e tecnologia não são departamentos independentes de uma realidade maior. São componentes do mesmo sistema empresarial.
Uma inconsistência numa dessas áreas pode propagar-se às restantes.
É por isso que uma boa resposta às exigências de conformidade não começa apenas quando chega uma obrigação fiscal. Começa na organização dos processos, na qualidade dos dados e na capacidade de transformar informação operacional em informação financeira e contabilística fiável.
Para as empresas, o objetivo não deve ser simplesmente cumprir mais.
Deve ser cumprir melhor, com menos retrabalho, maior controlo e melhor informação para decidir.
A INOVE – Consultores Empresariais apoia empresas na articulação entre contabilidade, fiscalidade, gestão e sistemas de informação, ajudando a identificar fragilidades de processo, melhorar o controlo e estruturar informação mais fiável para a gestão e para o cumprimento das obrigações.
Se a sua empresa pretende avaliar a robustez dos seus processos contabilísticos, fiscais e de informação, uma revisão integrada pode ajudar a identificar riscos e prioridades de melhoria antes que se transformem em problemas.